


Saber si un mateix té benestar financer o salut financera pot semblar bastant intuïtiu. De fet, podríem dir que un pot sentir o no el benestar financer de la mateixa manera que un se sent més o menys bé físicament o emocionalment.
Ja fa dècades que sabem que, per tenir benestar físic, cal menjar bé, fer exercici, no fumar, no prendre alcohol, etc. Han aparegut els gimnasos, el crossfit i els entrenadors personals.
També, més recentment, hem anat trencant el tabú del benestar emocional i ja en parlem obertament, fins i tot a les empreses. És habitual fer teràpia, anar al psicòleg, i podem dir que, després de la pandèmia, parlar-ne està més ben vist que mai.
En canvi, pel que fa al món dels diners, encara hi ha camí per recórrer. Potser perquè és el darrer dels tabús, potser perquè hi ha el mite que les finances són difícils, o potser perquè parlar de diners fa brut. La qüestió és que no en parlem, no en sabem prou i, sovint, prenem males decisions financeres.
Però, si et pregunto a tu quin nivell de benestar financer o de salut financera tens, què contestaries?
Més avall trobaràs l’enllaç a un test de salut financera per saber realment en quin punt et trobes.
És important saber-ho, de la mateixa manera que és important saber com estàs físicament o emocionalment. De fet, a mi m’agrada parlar del benestar de les persones com un triangle format pel benestar físic, l’emocional i el financer. Si falla un dels tres, afecta els altres dos. Un dia d’aquests entraré més en detall sobre els impactes que té l’estrès financer a la salut física i mental, però perquè te’n facis una idea, així ho explico a les formacions de wellness financer de l’Institut d’Estudis Financers:
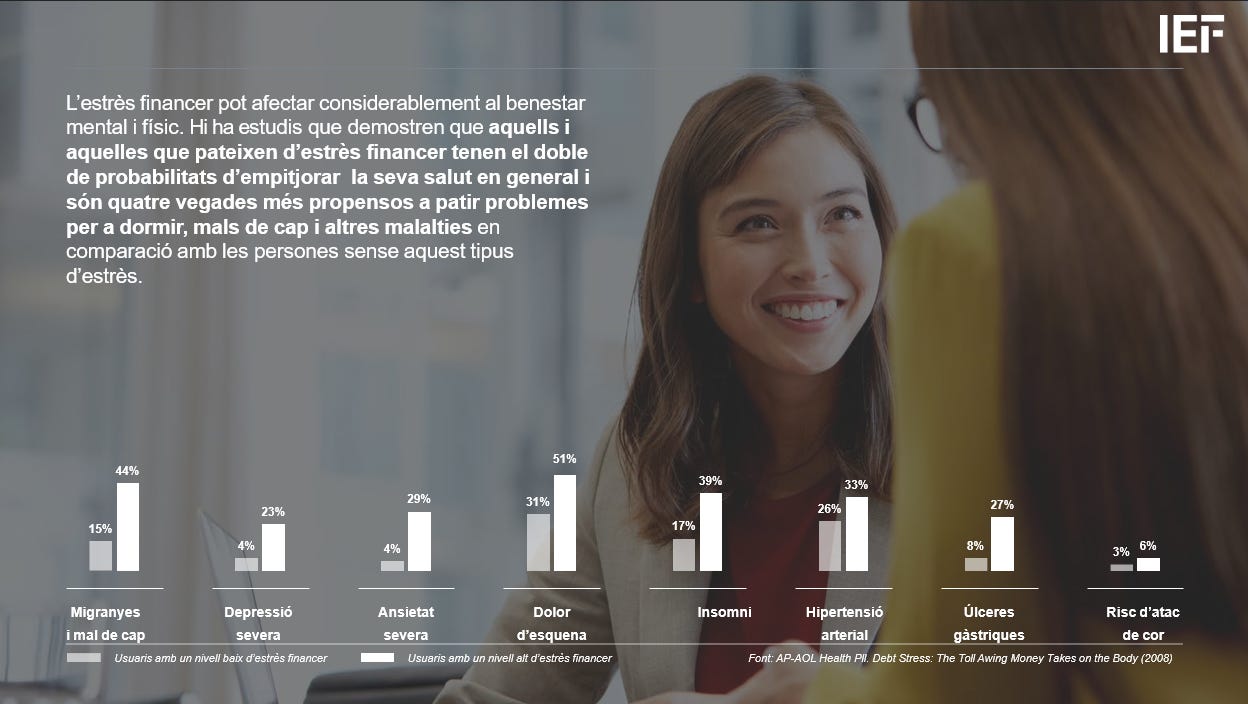
Anem per feina, quines són les característiques principals que tenen les persones amb bona salut financera?
Són persones que tenen sota control les seves despeses, és a dir confeccionen un pressupost personal i tenen una previsió del que gastaran.
Poden fer front a despeses inesperades o necessàries, tenen un fons d’emergència que els permet estar tranquils davant dels imprevistos.
No tenen deutes o els tenen sota control, no s’endeuten per coses que no necessiten i si ho fan és després de reflexionar-hi.
Estan en camí d’assolir els seus objectius vitals i financers, vol dir que coneixen cap a on volen anar i prenen les decisions financeres en funció d’aquests objectius.
Quan llegeixes aquests 4 punts, t’hi sents reflectit? creus que encara tens camí pel davant? et sembla fàcil? difícil?
Comprova-ho fent aquest test de salut financera:
Hi ha persones que em diuen que no miren el seu compte els darrers dies de mes, és com posar el cap sota l’ala, les coses segueixen passant encara que no les observem. El que cal en aquests casos és agafar el control de les nostres finances, preveure que és el que passarà, prendre mesures per tal de que els nostres ingressos superin les nostres despeses i d’aquesta manera poder generar estalvi que ens acosti als nostres objectius.
Si no saps per on començar el llibre ‘Wellness financer’ et pot servir de guia per almenys tenir una foto de la teva situació financera actual i cap a on començar a fer les passes per aconseguir el benestar financer.

Si vols conèixer alguns consells de com gestionar l’economia familiar, per millorar el benestar financer, pots veure la meva intervenció al Tot Es Mou del mes d’octubre.
Ja em entrat al desembre, alguns rebran pagues dobles, altres no, el que segur que ens passarà a tots és que gastarem en queviures, regals, sortides, viatges i els famosos imprevistos. És un bon mes per agafar el control de les teves finances, comença fent alguna de les coses que hem comentat: el pressupost personal i el fons d’emergència. Quan arribi el costerut més de gener ho agrairàs.
Gràcies Teodor de Mas pels consells a la meva arribada substack. Fins la setmana vinent.